La transformation numérique de l’écosystème financier en République démocratique du Congo (RDC) franchit un cap décisif. Longtemps dominée par les transactions en espèces, l’économie congolaise accélère sa mue vers la dématérialisation grâce à l’essor du Mobile Money, des fintechs, de la banque digitale et de la microfinance connectée. Cette dynamique vient de prendre une dimension très concrète avec l’introduction du paiement sans contact intégrant la technologie Visa, une avancée majeure qui place l’interopérabilité et l’inclusion financière au cœur de la stratégie nationale.
Un acte symbolique fort au sommet de l’autorité monétaire
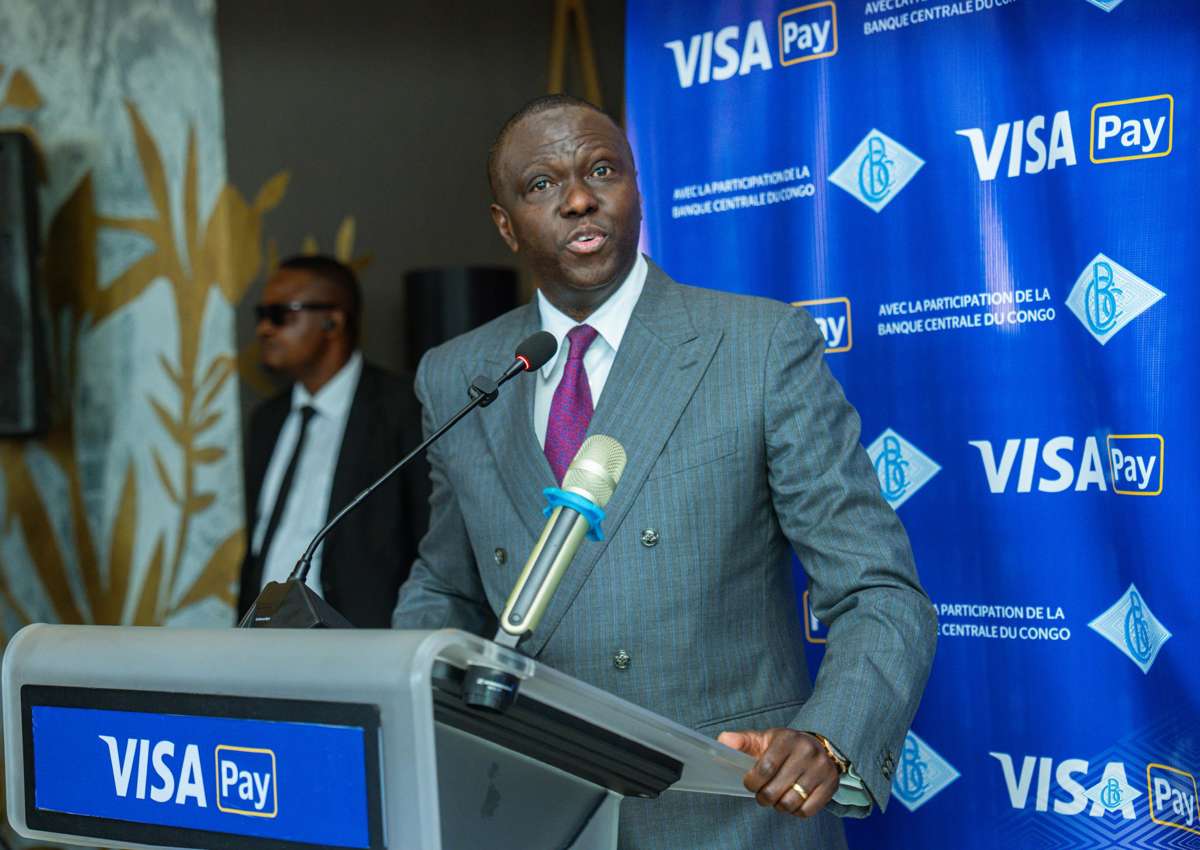
Le lundi 16 novembre 2026, lors d’un déjeuner officiel organisé à Kinshasa, le Gouverneur de la Banque Centrale du Congo (BCC), M. André Wameso, a posé un geste hautement symbolique pour marquer ce tournant technologique. Devant les acteurs du secteur, le patron de l’Institut d’émission a lui-même réglé son addition à l’aide de son smartphone, via un portefeuille numérique, sur un terminal de paiement électronique (TPE) relevant d’une autre banque commerciale.
Au-delà de la démonstration technique, cette opération illustre la réalité désormais tangible de l’interopérabilité bancaire en RDC : la capacité d’effectuer des transactions électroniques fluides, instantanées et sécurisées entre différents établissements financiers. À cette occasion, André Wameso a réaffirmé la détermination de la BCC à accompagner l’innovation financière et à démocratiser des instruments de paiement modernes, fiables et accessibles au plus grand nombre.
Les piliers de l’inclusion financière et l’horizon stratégique d’avril 2027
Cette avancée technologique s’inscrit dans un mouvement de fond visant à combler le déficit d’accès aux services bancaires. Alors que le taux de bancarisation traditionnelle demeure faible en RDC (estimé à moins de 18 % selon Myriad Group et autour de 10 % selon une étude d’ESBanque), les solutions numériques constituent un levier indispensable pour intégrer les particuliers et les opérateurs du secteur informel dans le circuit financier formel — leur ouvrant l’accès aux transferts, à l’épargne et au microcrédit.
L’enjeu actuel consiste à basculer d’une économie du cash vers une généralisation des paiements marchands (via terminaux physiques, QR codes ou portefeuilles mobiles) afin de sécuriser et fluidifier les encaissements quotidiens. Ce marché repose sur la synergie entre les banques commerciales, quelque 93 institutions de microfinance (IMF) et coopératives d’épargne et de crédit, les fintechs et le cadre réglementaire fixé par la BCC sur la monnaie électronique et la monétique.
Plus encore, cette accélération numérique prépare le terrain à une échéance réglementaire capitale : la réforme du 9 avril 2027. Cette mesure prévoit en effet que les règlements des transactions commerciales en espèces s’effectuent exclusivement en Francs Congolais (CDF), tout en maintenant la possibilité de régler en devises étrangères par voie bancaire ou électronique. Le développement du paiement sans contact et des canaux dématérialisés apparaît dès lors comme la réponse opérationnelle idéale pour accompagner cette transition monétaire sans perturber l’activité économique.
Infrastructures, confiance et mobilisation : les défis de la généralisation
Si l’innovation est désormais opérationnelle, le principal défi consiste à en faire un réflexe quotidien sur l’ensemble du territoire national. Or, plusieurs obstacles structurels freinent encore l’adoption massive des outils numériques, en particulier auprès des très petites et moyennes entreprises (comme le souligne un rapport de MicroSave Consulting) :
- Les contraintes d’infrastructures et de coûts : Le déficit énergétique, l’instabilité occasionnelle de la connectivité mobile ainsi que le coût d’acquisition et d’entretien des équipements électroniques pèsent sur les petits commerçants.
- La sécurité et la confiance des usagers : La lutte contre les cyberfraudes, la gestion des erreurs de transaction, la protection des données personnelles et le renforcement de l’éducation financière et numérique demeurent des chantiers prioritaires pour rassurer la population.
Pour relever ces défis et changer durablement les habitudes de consommation, une mobilisation collective et coordonnée s’impose entre la Banque Centrale du Congo, Visa, les banques commerciales, les institutions de microfinance et les fintechs. Équiper massivement les points de vente, réduire les coûts de transaction et sensibiliser les citoyens permettront d’ancrer ces nouveaux usages. Bien plus qu’une simple prouesse technologique, le paiement sans contact s’affirme aujourd’hui comme un véritable levier de transparence, d’inclusion et de transformation structurelle de l’économie congolaise.
Belhar MBUYI